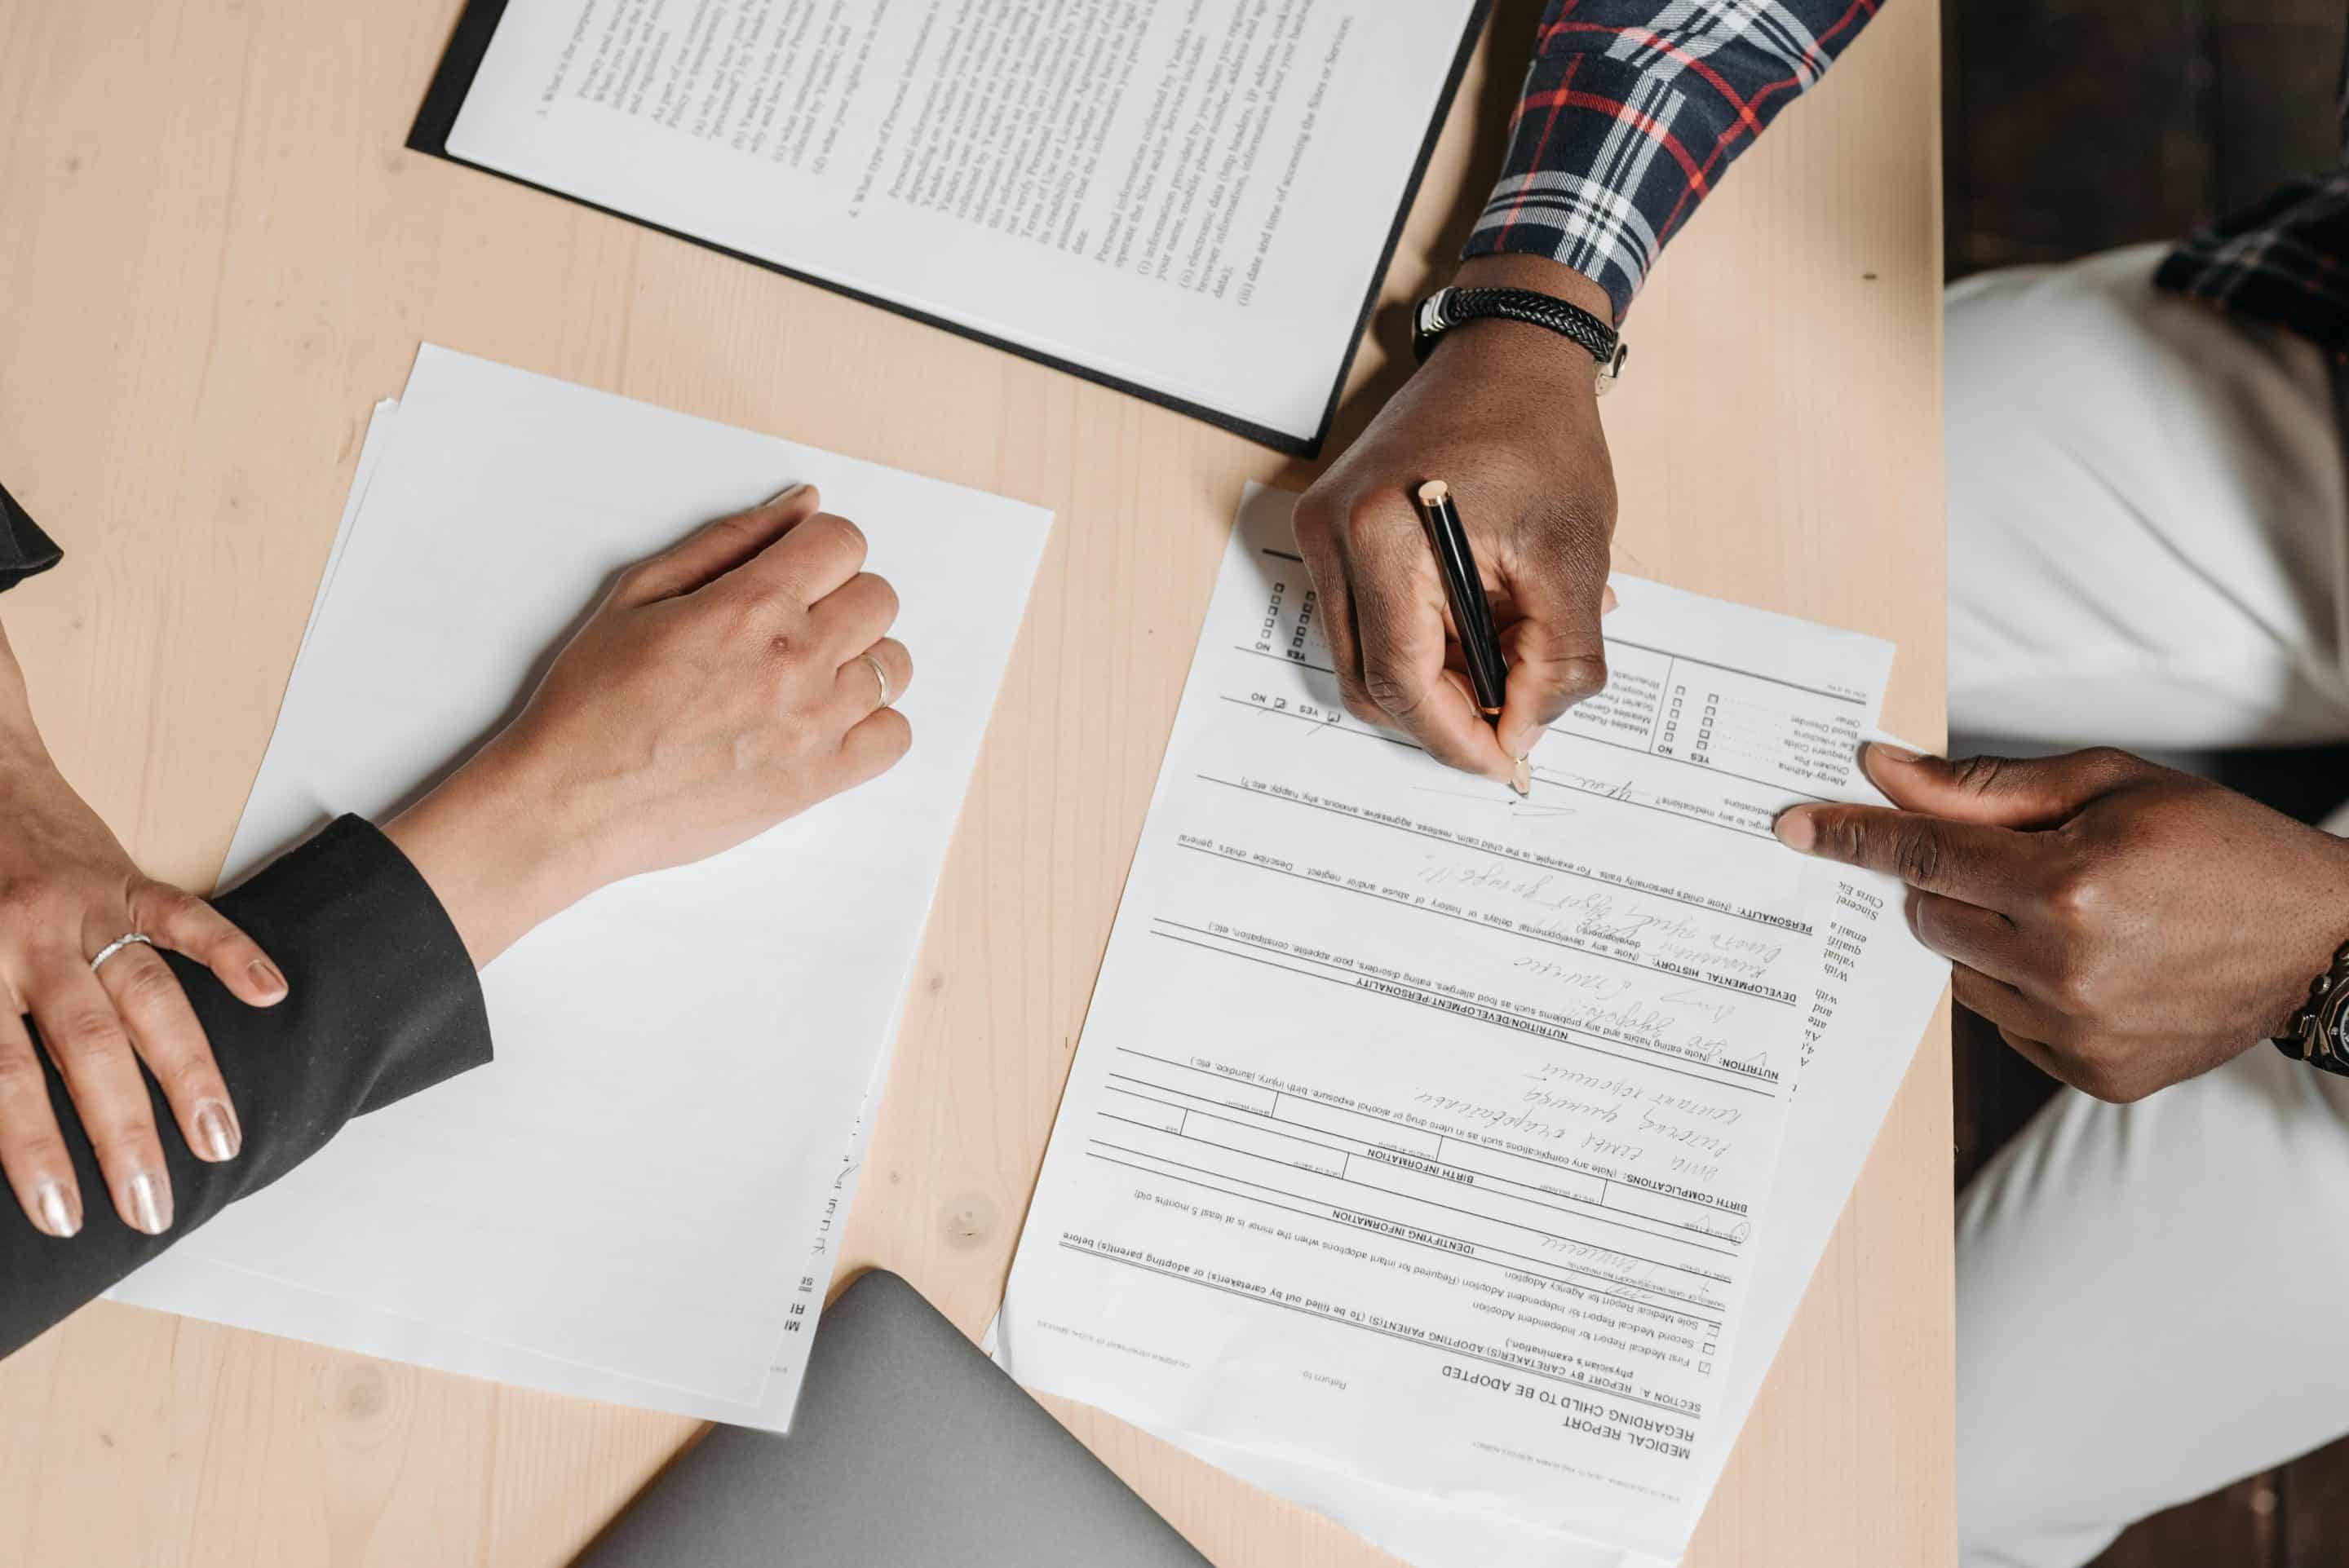
Tu viens de trouver le bien qui te plaît, et on te propose de signer le compromis de vente. Sur le papier, c’est une étape “logique” avant le prêt et l’acte définitif. En réalité, c’est déjà un engagement juridique fort, avec des délais, des obligations et parfois un dépôt de garantie.
Et si quelque chose cloche (diagnostics incomplets, clause de prêt floue, informations de copropriété insuffisantes), tu peux te retrouver coincé : soit tu acceptes une vente mal sécurisée, soit tu dois te battre pour sortir du dossier proprement. Sans parler du stress et des échanges qui s’éternisent.
L’objectif ici est simple : te dire quoi contrôler dans le compromis, quelles clauses rendent ton achat réellement “sécurisé”, quels documents demander (et quand), et comment réussir la visite juste avant l’acte notarié.
Dans cet article, on avance point par point, avec une logique de décision : ce qui est indispensable, ce qui se négocie, et ce qu’il ne faut pas laisser passer.
Qu’est-ce qu’un compromis de vente (et ce que ça t’engage à faire)
Le compromis de vente est le terme courant pour désigner la promesse synallagmatique de vente. Ce sont deux expressions pour la même réalité juridique.
Il formalise l’accord entre vendeur et acheteur sur le bien et le prix. En pratique, les deux parties s’engagent à aller au bout, sauf si une condition prévue au contrat échoue (ex. : refus de prêt) ou si tu exerces ton droit légal de rétractation dans les délais. Ce n’est pas “juste un papier” : le compromis encadre le calendrier, les documents annexés, les conditions et la façon dont la vente pourra (ou non) se poursuivre. Et c’est exactement pour ça qu’il faut le relire comme un contrat, pas comme une formalité.
Les informations du bien : ce qui doit être clair noir sur blanc
Avant de signer, vérifie que la désignation du bien est précise et cohérente avec la réalité : adresse, consistance (maison/appartement), annexes (cave, parking, jardin), et tout ce qui est vendu avec. Si une annexe est “promise à l’oral” mais absente du compromis, considère qu’elle n’existe pas.
Points à contrôler tout de suite :
- Les équipements inclus (cuisine, électroménager, chauffe-eau, clim, etc.) doivent être listés, pas supposés.
- La date de disponibilité (bien libre / occupé) doit être écrite, avec une conséquence si ce n’est pas respecté.
- Les servitudes connues doivent être mentionnées : ce n’est pas un détail, ça peut limiter l’usage du bien.

Délai de rétractation : 10 jours, mais pas “10 jours après signature”
Pour un achat d’un logement (immeuble à usage d’habitation), l’acquéreur non professionnel bénéficie d’un droit de rétractation de 10 jours.
Le point crucial : le délai court à partir du lendemain de la première présentation de la lettre notifiant l’acte, ou du lendemain de la remise en mains propres si c’est fait par un professionnel selon les règles prévues.
Donc on évite les formulations approximatives du type “10 jours après signature” : ce n’est pas toujours exact, et ça peut créer de la confusion au mauvais moment.
Autre précision pratique : ces 10 jours sont des jours calendaires (pas des jours ouvrables). Si le dernier jour tombe un samedi, un dimanche ou un jour férié, le délai est automatiquement prorogé jusqu’au premier jour ouvrable suivant.
Clauses suspensives : la clause de prêt doit te protéger (vraiment)
La clause suspensive d’obtention de prêt est la protection la plus classique : si le prêt est refusé et que tu respectes les modalités prévues, la vente ne se fait pas.
Le compromis doit donc cadrer clairement ce qui est attendu de toi (délais, nombre de demandes, caractéristiques de financement), sinon la clause peut devenir un piège.
À vérifier dans la clause de financement : Un délai réaliste pour déposer les demandes de prêt et obtenir les réponses. Les caractéristiques du prêt recherché (montant, durée, taux max si prévu, apport si prévu). Les justificatifs à fournir en cas de refus (ex. : lettre de refus), et à qui tu dois les transmettre. Si c’est flou, on fait préciser avant signature. C’est simple : une clause vague te laisse “à la merci” d’une interprétation.
Dépôt de garantie : ce qui est vrai, ce qui est à négocier
Le dépôt de garantie n’est pas obligatoire, et la loi n’impose pas de montant minimal. En pratique, il est souvent fixé entre 5% et 10% du prix de vente, mais ça reste une négociation.
En habitation, le vendeur ne peut pas recevoir de versement de l’acquéreur non professionnel avant la fin du délai de rétractation, sauf si les fonds sont versés entre les mains d’un professionnel (ex. notaire) disposant d’une garantie financière affectée au remboursement des fonds déposés.
Dernier point pertinent: si tu exerces ton droit de rétractation, le professionnel qui détient les fonds (notaire ou agent immobilier séquestre) dispose d’un délai de 21 jours pour te les restituer, à compter du lendemain de ta rétractation.
Concrètement, vérifie à qui tu verses, quand, et dans quelles conditions le dépôt est restitué (rétractation, condition suspensive non réalisée, etc.).
Diagnostics et annexes : ce que tu dois exiger avant de t’engager
Le vendeur doit fournir un Dossier de diagnostic technique (DDT), annexé au compromis dès sa signature. L’acte de vente ne sert de solution de repli que si la vente se fait sans compromis préalable, ce qui est rare en pratique. Si un compromis est signé, attendre l’acte n’est pas une option acceptable.
Ce dossier regroupe différents diagnostics et informations selon la situation du bien (donc ce n’est pas une liste “unique” valable pour tous les logements).
Ce que tu fais en pratique :
- Tu demandes le DDT complet avant signature, ou au minimum la liste précise de ce qui manque avec une date de remise.
- Tu vérifies la cohérence : un diagnostic “hors sujet” ou absent alors qu’il devrait exister, c’est un signal d’alerte.
- Tu refuses de signer si on te dit “on verra plus tard” sans engagement écrit sur la remise des pièces.
Copropriété (si appartement) : les documents qui évitent les mauvaises surprises
Si tu achètes en copropriété, le risque n’est pas seulement “technique”, il est aussi financier et collectif : travaux votés, impayés, charges qui explosent, contentieux. Donc tu demandes les documents utiles (règlement, charges, PV d’assemblée, infos travaux) et tu les lis avec une logique simple : “qu’est-ce que ça va me coûter après l’achat ?”.
Si tu vois des mots comme ravalement, toiture, étanchéité, ascenseur, mise aux normes, sinistre, procédure… tu fais préciser le calendrier, le montant estimé, et l’état des votes.
Par ailleurs, voici un point souvent ignoré : si les documents obligatoires de copropriété (règlement, état daté, PV d’assemblées…) ne te sont pas remis au moment de la signature du compromis, le point de départ de ton délai de rétractation est reporté à la date de leur remise effective. En pratique, ça signifie que tu ne peux pas et ne dois pas calculer ton délai tant que ces documents ne sont pas entre tes mains.
Visite pré-acte notarié : ta checklist “anti-mauvaise surprise”
La visite juste avant l’acte définitif sert à vérifier que le bien est dans l’état prévu, avec les éléments vendus, et sans dégradation nouvelle.
C’est aussi le moment de verrouiller les relevés de compteurs.
Checklist simple :
- État général : humidité, fissures, traces d’infiltration, fenêtres, volets.
- Équipements listés : présence + test rapide (eau chaude, clim, volets, plaques, etc.).
- Annexes : cave, parking, local, jardin (tout ce qui est vendu doit être accessible).
- Occupation : bien vide si c’était prévu, enlèvement des encombrants, remise des clés.
- Compteurs : relève eau/électricité (et gaz si applicable).
Si tu constates un écart, tu le signales immédiatement au notaire : selon le cas, on peut exiger une régularisation, un report, ou un accord écrit (ex. : retenue sur le prix) plutôt que “promis on fera après”.
Erreurs fréquentes (et comment les éviter)
- Signer alors que des annexes sont manquantes : DDT incomplet, documents copro non communiqués, situation d’occupation floue.
- Accepter une clause de prêt trop courte ou imprécise : tu prends le risque d’être “en faute” si le financement n’aboutit pas.
- Minimiser le dépôt de garantie : mal encadré, il devient source de conflit en cas d’échec du projet.
- Oublier la chronologie : rétractation = 10 jours selon les règles de notification, pas “au feeling”.
En conclusion, le compromis de vente, c’est l’étape où ton achat passe du projet à l’engagement. Tu peux encore sécuriser énormément de choses à ce moment-là, à condition de ne pas signer “trop vite” et de faire préciser ce qui doit l’être.
Ta priorité est d’obtenir un compromis lisible, complet, et cohérent avec la réalité du bien. Tu vérifies la désignation, les annexes, l’occupation, les diagnostics, et tu t’assures que la clause de prêt te protège avec des conditions concrètes (pas des phrases vagues).
Tu gardes aussi en tête que ton droit de rétractation existe, mais qu’il obéit à des règles de point de départ et de notification précises.
Si tu veux éviter les pièges les plus courants, prends l’habitude suivante : tout ce qui est important pour toi doit être écrit dans le compromis (ou annexé), et tout document promis doit avoir une date de remise.
Et si tu finances ton achat, fais relire la clause de prêt : c’est souvent elle qui fait la différence entre un achat serein… et un dossier qui dérape.
🎯 À RETENIR:
- Vérifie que la description du bien et des annexes est complète (ce qui n’est pas écrit n’est pas garanti).
- Fais préciser la date de libération du bien et les conditions si le logement n’est pas libre.
- Exige une clause suspensive de prêt détaillée (délais, caractéristiques, preuves en cas de refus).
- Ne banalise pas le dépôt de garantie : montant, séquestre, restitution, tout doit être cadré.
- Contrôle le DDT avant signature, et refuse le “on l’enverra plus tard” sans engagement écrit.
- Fais une visite pré-acte et relève les compteurs : c’est ton dernier filet avant la remise des clés.
- En cas de doute, demande une relecture du compromis avant signature : c’est souvent là que l’argent se protège.
Ton Compromis est sécurisé ?
Maintenant, sécurise ton financement
Tu sais maintenant quoi vérifier dans le compromis. L’étape d’après, c’est la clause de prêt.
Et pour qu’elle te protège vraiment, il faut connaître tes conditions de financement avant de les écrire.
Simulation gratuite, sans engagement.



